手付金とは?頭金との違いや相場、戻らないリスクまで徹底解説
念願のマイホーム購入や不動産投資を進める中で、多くの人が最初の関門として直面するのが「手付金」の存在です。売買契約を結ぶ場になって初めて、「手付金は現金で用意してください」「万が一キャンセルしても返金されません」と告げられ、慌てふためくケースが後を絶ちません。
自己資金の一部という点では似ているように思える「頭金」と「手付金」ですが、法律上の性質や支払う目的は全くの別物です。正しい知識を持たずに契約書に判を押してしまうと、何百万円もの現金を一瞬で失う事態になりかねません。不動産取引で絶対に損をしないために、手付金の仕組みと相場、トラブルを未然に防ぐための必須ルールを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:手付金は売買契約時に支払う「契約成立の証拠金」であり、住宅ローンの借入額を減らすための頭金とは法的な意味が全く異なる。
- 要点2:契約後の自己都合キャンセルでは買主は手付放棄、売主は手付金の「倍返し」が原則だが、住宅ローン特約を結んでいれば審査落ちでも全額返還される。
- 要点3:手付金の相場は物件価格の5〜10%前後であり、用意できない場合でも業者の立替は法律違反となるため、事前交渉や親からの資金援助などの現実的な対策が必要となる。
【基本】手付金とは何か?頭金との違いに潜む大きな落とし穴
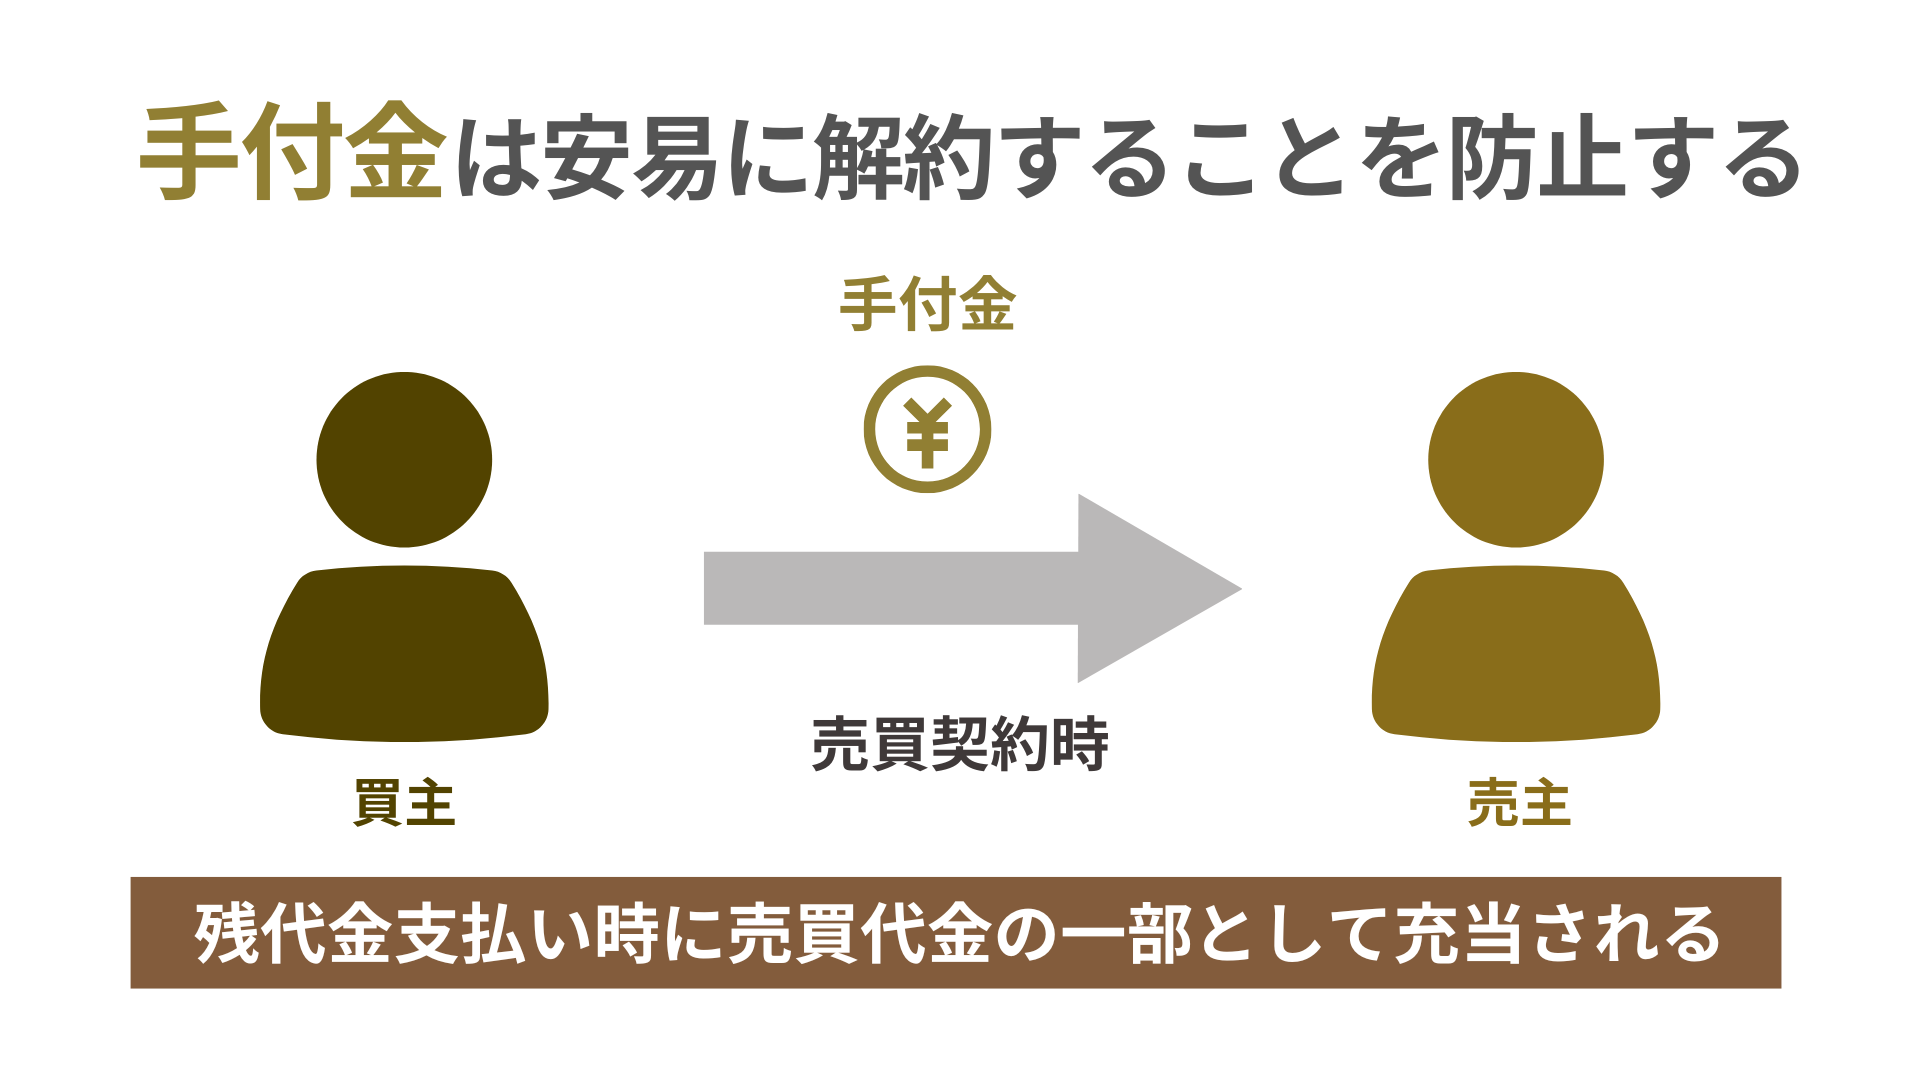
不動産売買における手付金とは、売買契約を締結する際に買主から売主へ交付される金銭のことです。契約がそのまま無事に進めば最終的な売買代金の一部に充当されますが、本来の役割は代金の前払いではなく「契約成立の担保」と「解除権の留保」にあります。
混同されがちな手付金と頭金の違いは、その支払う目的に集約されます。頭金とは、物件価格から住宅ローン借入額を差し引いた「自己資金の総額」を指し、金融機関からの借入金を減らして毎月の返済負担を抑えるために使われます。一方、手付金はあくまで売買契約を結ぶその瞬間に、契約関係を確定させるために動く現金です。
決定的な違いは、「契約を途中でやめた場合に手元へ戻ってくるかどうか」というリスクの差にあります。頭金は決済時(物件の引き渡し時)に清算されるため契約段階で失う危険はありませんが、手付金はひとたび支払うと、自己都合で契約を破棄する際に原則として1円も戻ってきません。この前提を理解しないまま「頭金と同じ感覚」で差し出すと、想定外のトラブルに巻き込まれます。
手付金を支払うタイミングと相場|新築マンションと中古住宅の目安
手付金を支払うタイミングは、売買契約の締結当日です。購入の意思表示である「買付証明書(購入申込書)」を提出する段階ではなく、重要事項説明を受け、正式に契約書へ署名・押印を行う場において、現金または指定口座への即時振込で手渡すのが不動産業界の標準的な流れです。
用意すべき手付金の相場は、一般的に物件価格の5%〜10%程度とされています。物件の種類や取引態様によって目安は以下のように分かれます。
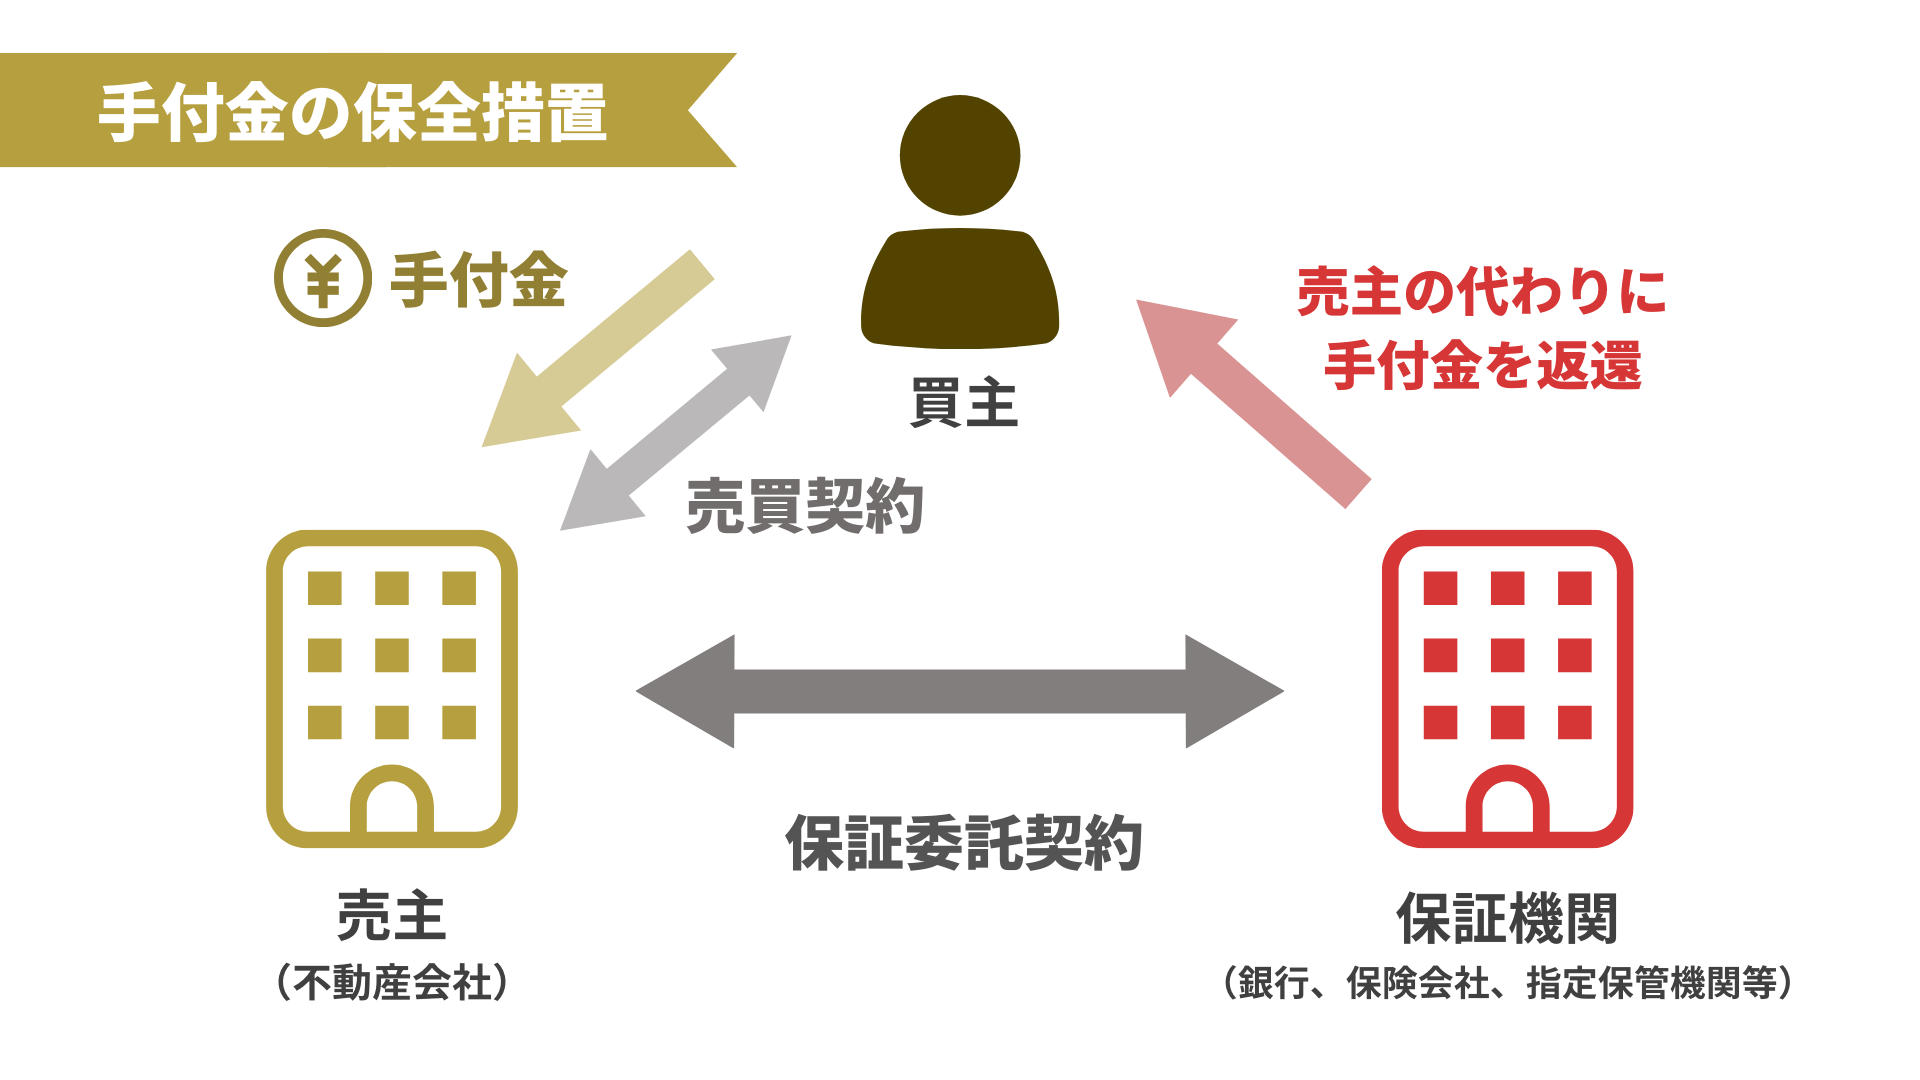
新築マンションの手付金目安は、物件価格の5%〜10%で設定されるのが一般的です。例えば6,000万円の新築マンションであれば、300万円から600万円のまとまった現金が契約日に必要となります。大手デベロッパーが売主の場合、完成前の物件では未完成物件の保全措置が義務付けられる上限(売買代金の5%以下かつ1,000万円以下)を意識して、きっちり5%に設定される例も目立ちます。
一方で中古住宅購入の手付金は、売主が個人であることが多いため、ある程度柔軟な交渉が可能です。相場としては物件価格の5%前後、あるいは端数を省いて「一律100万円」といった定額で合意するケースも少なくありません。ただし、金額があまりに低すぎると「簡単に契約解除されてしまうリスク」を売主側が警戒するため、50万円〜100万円が実質的な下限ラインとなっています。
「お金が戻らない?」手付放棄による契約解除と手付金の倍返しルール
手付金には法律上、いくつかの種類がありますが、日本の不動産売買契約で交わされる手付金は基本的に「解約手付」として扱われます。これが不動産売買の手付金ルールの根幹をなす仕組みです。
解約手付を結んでいる場合、契約成立後であっても相手方が契約の履行に着手する前であれば、理由を問わず一方的に契約を白紙に戻すことができます。その際の精算ルールは非常にシンプルかつ厳格です。
買主から契約を解除したい場合は、すでに支払った手付金を諦める手付放棄による契約解除となります。支払った手付金は売主の元にそのまま残り、買主には一切返金されません。
反対に、売主の都合(より高値で買ってくれる別の買主が現れたなど)で契約を破棄する場合は、受け取った手付金を全額返還した上で、さらに同額の金銭を買主に支払う手付金の倍返し(手付倍戻し)を行わなければなりません。手付金は、安易な契約解除を防ぐための強力な心理的・経済的ブレーキとして機能しているのです。
解約手付と違約金の違いとは?期限を過ぎた場合の甚大なペナルティ
「手付金を諦めさえすれば、いつでも好きな時に契約解除できる」と考えるのは危険な誤解です。ここには解約手付と違約金の違いという、極めて重大な境界線が存在します。
手付放棄や倍返しによってペナルティを手付金の範囲内にとどめられるのは、契約書に定められた「手付解除期日」まで、または相手方が「履行に着手するまで」に限られます。履行の着手とは、例えば買主が住宅ローンの本審査を通過して金銭消費貸借契約を結んだり、売主が建物の登記移転手続きやリフォーム工事の発注を行ったりする段階を指します。
この期限を過ぎた後に契約を破棄しようとすると、もはや手付解除は認められず「契約違反(債務不履行)」という扱いになります。その場合、手付金とは別に、売買契約書であらかじめ取り決めた物件価格の10%〜20%に及ぶ高額な違約金を請求される事態に発展します。契約直後の数日間と、手続きが進んだ後とでは、背負う金銭的リスクの桁が変わる点を決して見落としてはなりません。
手付金返還と住宅ローン特約の真実|万が一の審査落ちに備える防衛策
マイホーム購入において「住宅ローンの本審査に落ちてしまったら手付金はどうなるのか」という不安は常に付きまといます。数百万円の手付金を払った後で融資を断られ、手付金まで没収されては目も当てられません。この悲劇を回避する唯一の防衛策が、手付金返還と住宅ローン特約(融資利用特約)です。
住宅ローン特約とは、万が一金融機関の融資承認が得られなかった場合、買主は何のペナルティも受けることなく契約を白紙解除でき、売主は受領済みの手付金を無利息で全額返還しなければならないという取り決めです。
一般的な不動産売買契約書にはこの特約が標準で盛り込まれていますが、確認を怠ってはなりません。「特約による解除期日」がいつに設定されているか、どの金融機関を対象としているかを明確にしておく必要があります。期日を1日でも過ぎて審査落ちが判明した場合、特約の適用外となり手付放棄を迫られる危険があるため、スケジュール管理は徹底してください。
手付金が払えない場合の対策と領収書・印紙税の最新実務
手付金は契約当日に現金で用意するのが原則ですが、資産の多くを定期預金や有価証券で保有している場合など、すぐに動かせるキャッシュが不足する局面もあります。そうした場合の手付金が払えない場合の対策には、やって良いことと絶対にやってはならないことがあります。
現実的な対応策は以下の3点です。
最も有効な手段は、仲介業者を通じて売主側に事情を説明し、手付金の減額を申し出ることです。通常10%を求められる場面でも、「5%(または定額100万円)への減額」を承諾してもらえるケースは珍しくありません。また、親や親族から一時的な資金援助を受けることも正攻法です。年間110万円を超える贈与には贈与税の配慮が必要ですが、住宅取得等資金の贈与特例を活用すれば税負担を回避できる道もあります。
一方で、絶対に避けなければならないのが、不動産仲介会社から「手付金を一時的に立て替えましょう」「後払いで構いません」と持ちかけられるケースです。宅地建物取引業法第47条において、手付金の貸付や立替による契約誘引行為は明確に禁止されています。これに応じるような業者はコンプライアンス意識が破綻しているため、取引自体を見直すべき警告サインといえます。
なお、契約当日に手付金を交付する際は、必ず売主から「手付金の領収書」を受け取ります。手付金の領収書と印紙税の関係についても注意が必要です。売主が不動産会社(宅建業者)などの法人の場合、記載金額が5万円以上であれば印紙税法に基づき収入印紙の貼付が必要となります。ただし、個人が売主であるマイホームの売買においては「営業に関しない受取書」とみなされるため、金額に関わらず収入印紙は非課税となります。2026年現在では電子契約サービスの普及も進んでおり、電磁的記録として発行される電子領収書であれば、法人・個人を問わず印紙税は一切かかりません。
【手付金とは】に関するよくある質問(FAQ)
Q1:手付金はいつ最終的な売買代金に組み込まれるのですか?
A1:契約時に預けた手付金は、残代金の決済時(物件の引き渡し日)に売買代金の一部として充当されます。別途手付金が手元に戻ってくるわけではなく、物件価格から手付金額を差し引いた残りの代金を、住宅ローンや自己資金で清算する形になります。
Q2:手付金はクレジットカードや電子マネーで決済できますか?
A2:原則として利用できません。不動産売買における手付金は、指定口座への銀行振込、あるいは現金手渡しが業界の通例です。決済手数料の負担や換金性の問題から、カード決済を導入している不動産会社は極めて稀です。
Q3:少なすぎる手付金で契約を結ぶことにデメリットはありますか?
A3:買主側にとっては手付放棄時の痛手が小さくなるメリットがある反面、売主側からも「手付金の倍返し」による契約解除が容易になるというデメリットがあります。人気の高い優良物件の場合、後から現れた別の購入希望者に横取りされる危険性が高まります。
まとめ:不動産購入で後悔しないための最終チェック
不動産取引における手付金は、単なる購入代金の一部ではなく、契約の成立を担保し双方の権利を守るための重要な法的装置です。一度支払えば簡単に取り消すことはできず、自己都合のキャンセルには手付放棄という重い経済的ペナルティが伴います。
「手付金と頭金の違い」を正確に整理し、適正な相場を把握した上で、万が一に備える住宅ローン特約の期限を契約書上で厳密に確認しておくことが何よりの防衛策となります。契約当日に焦ることのないよう、資金計画の初期段階からまとまった現金を手元に確保し、納得のいく住まい選びを進めてください。 (出典: 手付 金 と は(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。