【2026年最新】インボイスとは?フリーランス廃業危機の真相と実務対策
2023年10月の制度導入から時が経ち、ビジネスの現場ではすっかり定着したかに見えるインボイス制度。しかし、制度開始から3年目を迎えた2026年の今、フリーランスや小規模事業者の間では再び緊張感が高まっています。発足当初に導入された強力な激変緩和措置「2割特例」の適用期限(2026年9月末)が目前に迫り、いよいよ「真の税負担」が押し寄せてくるためです。
「名前は知っているけれど、細かい仕組みまでは自信がない」「結局、登録しないとどんな不都合があるのか」――そんな疑問や不安を抱える事業者は決して少なくありません。制度の根幹である適格請求書の役割から、免税事業者が直面している現場の摩擦、そして2026年秋以降の税制変動への防衛策まで、いま知るべき要点を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイスとは「買い手が消費税の仕入税額控除を受けるための公的証明書」であり、発行には適格請求書発行事業者の登録が必須となる。
- 要点2:2026年9月末で「2割特例」が終了し、免税事業者からの仕入れにかかる控除割合も80%から50%へと引き下げられる大きな転換期を迎えている。
- 要点3:免税事業者のまま活動を続けるか課税事業者になるかは、顧客が一般消費者(BtoC)か法人(BtoB)かを見極めて合理的に判断する必要がある。
【基礎知識】インボイス制度とは?仕組みと誕生の背景をわかりやすく解説
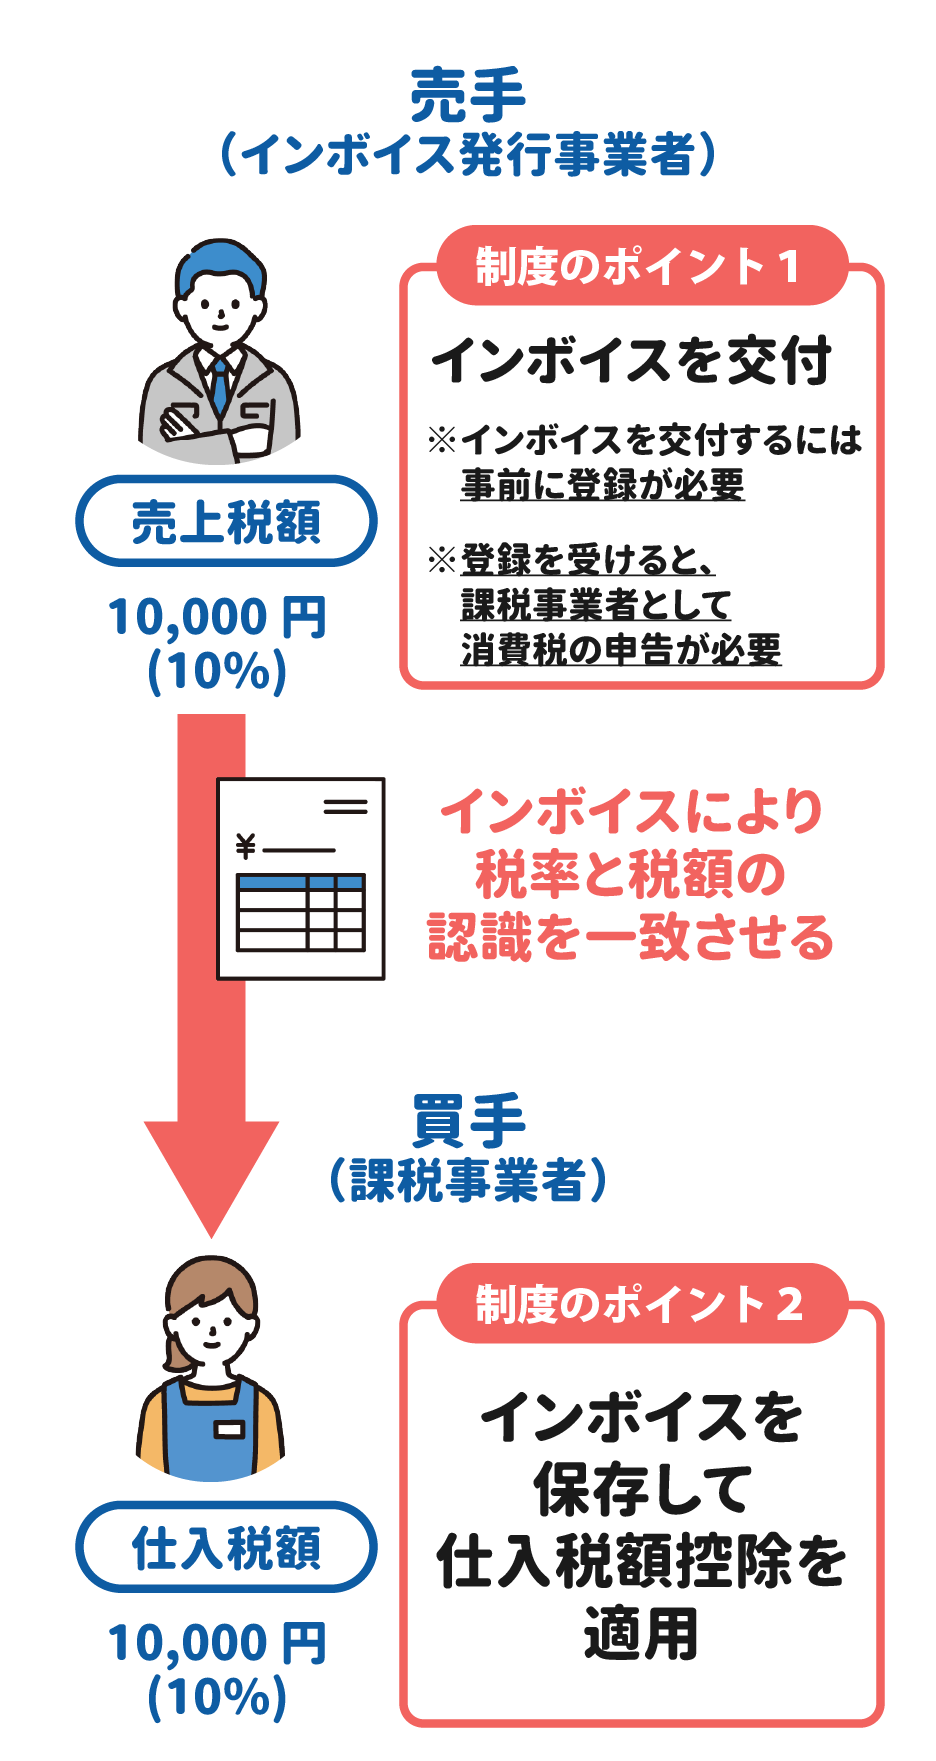
インボイス制度(正式名称:適格請求書等保存方式)を一言で表せば、「買い手が仕入税額控除を受けるために、国が定めた記載要件を満たす請求書を保存するルール」です。消費税率が標準税率10%と軽減税率8%の複数税率になったことを受け、どの品目にどの税率が適用され、いくらの消費税額が発生しているのかを正確に把握する目的で導入されました。
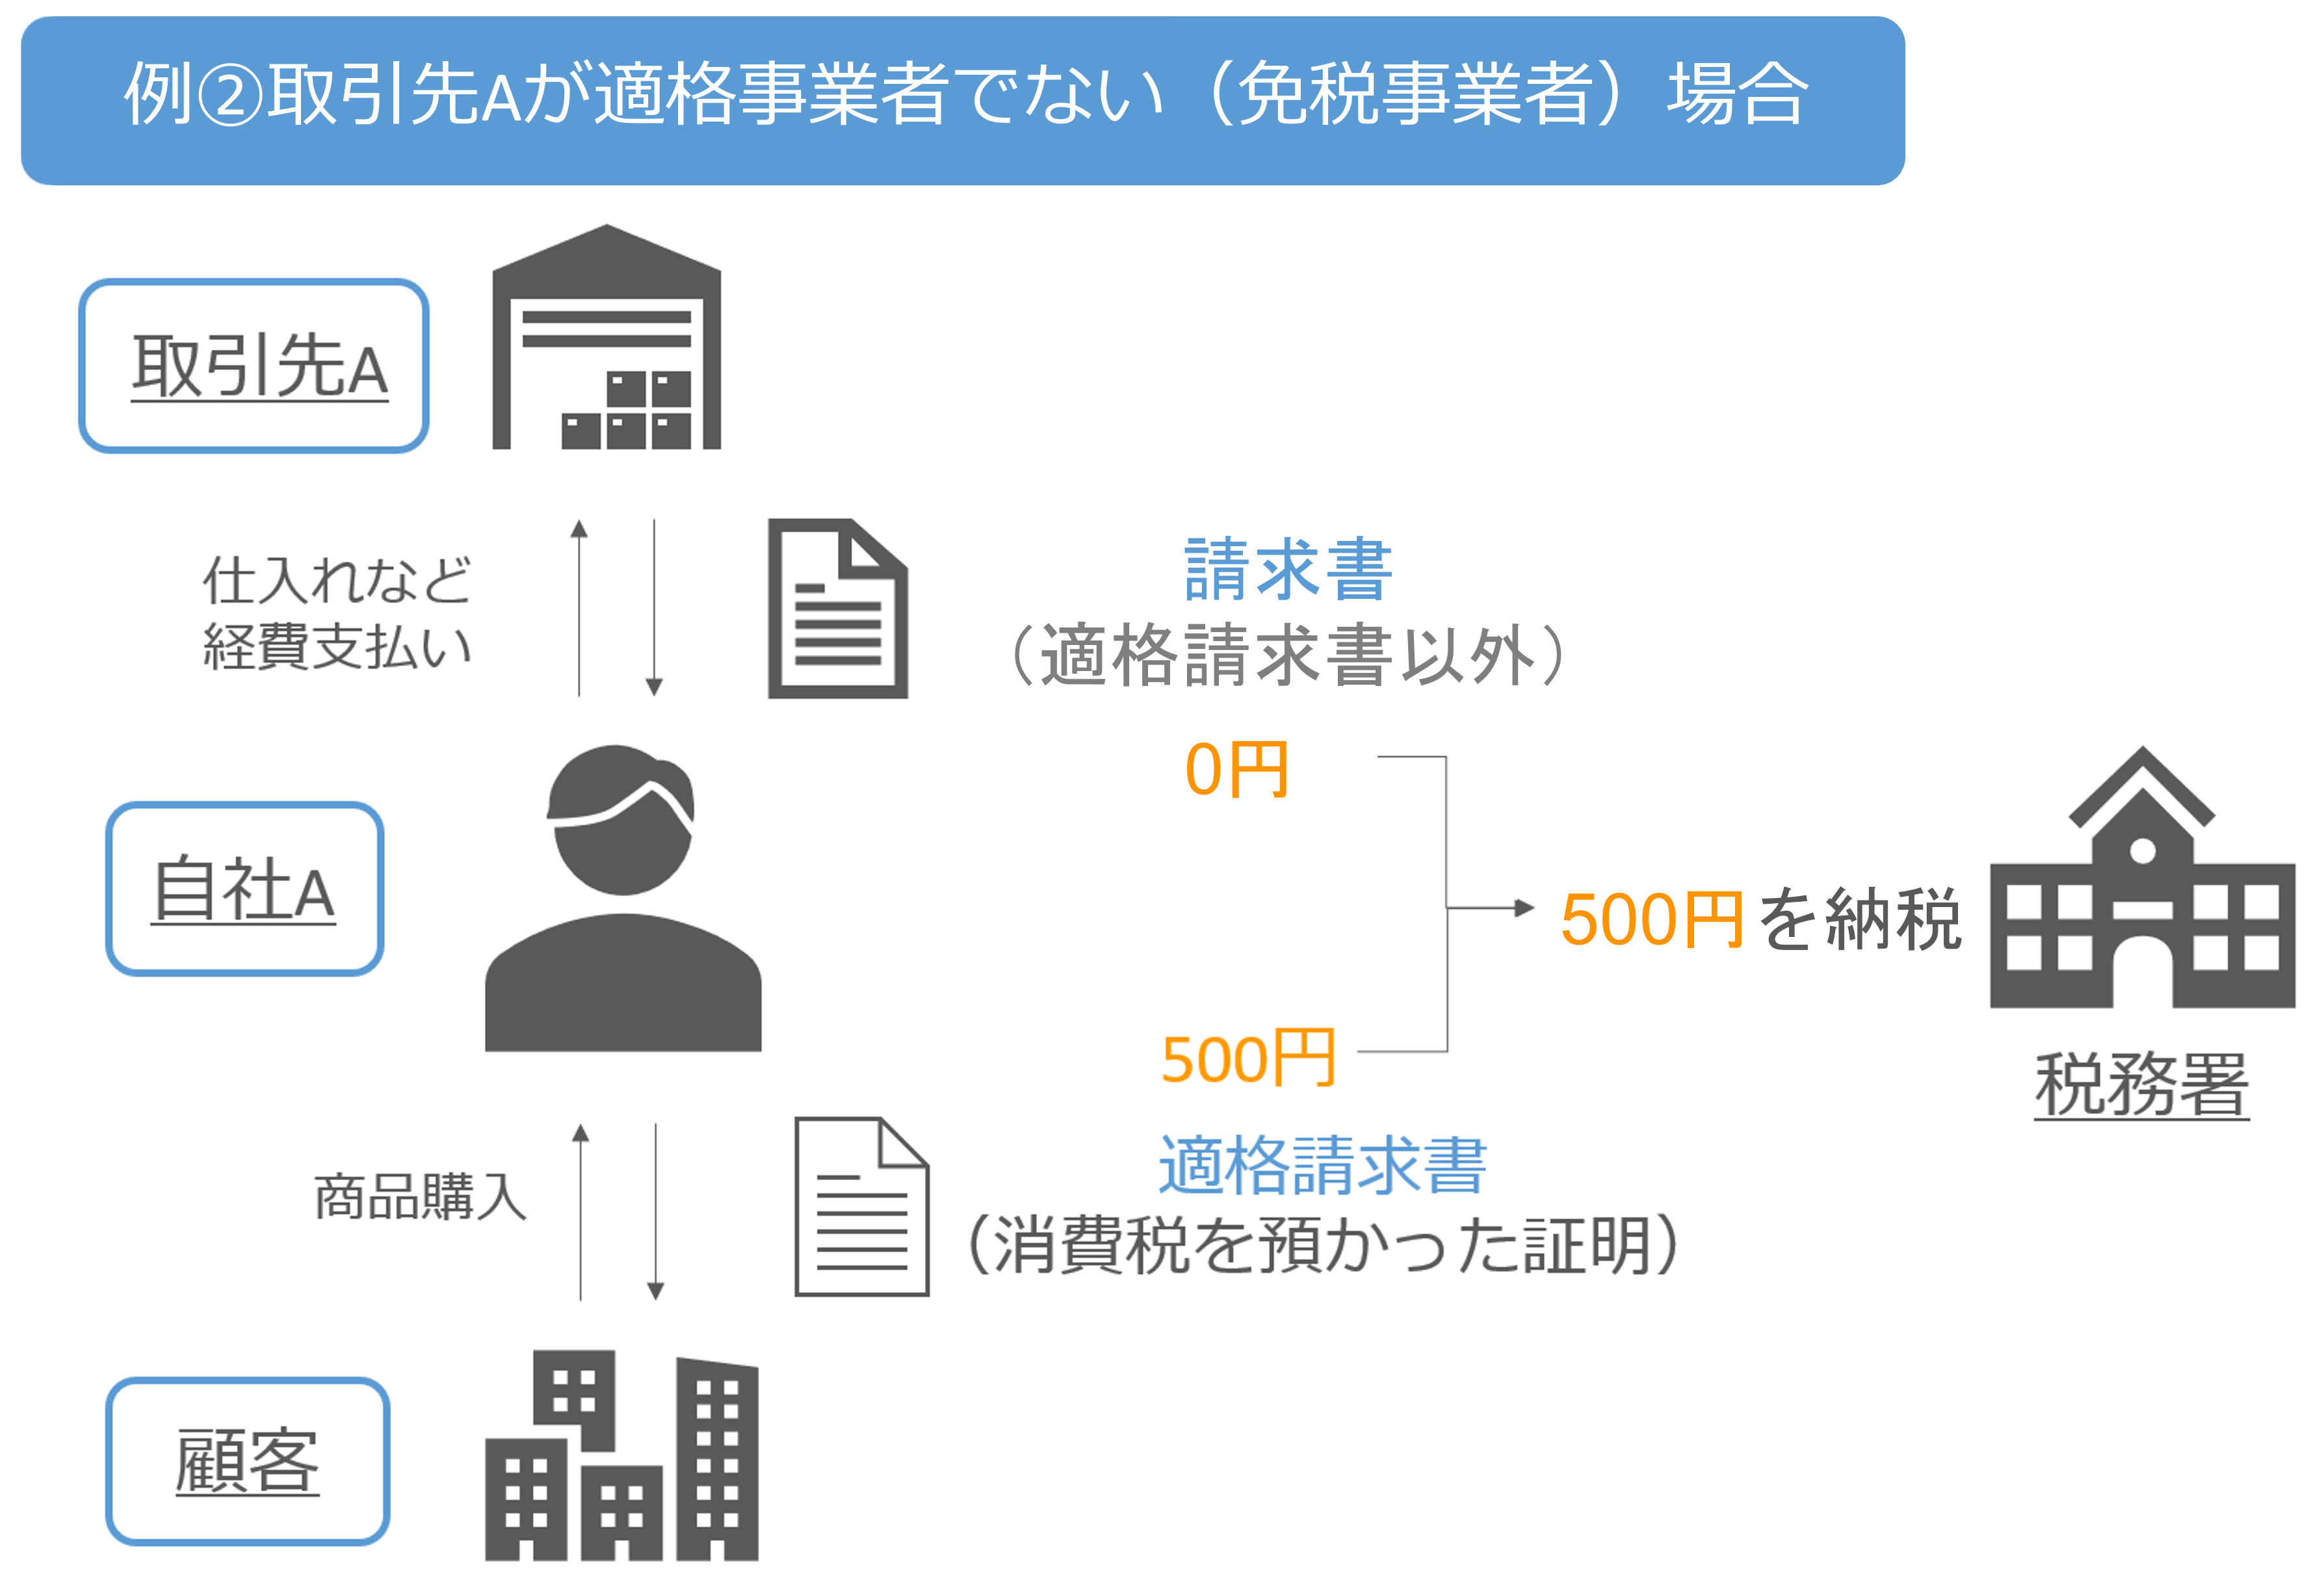
事業者が消費税を納める際の基本は、顧客から預かった消費税から、仕入れや経費で支払った消費税を差し引く仕入税額控除の計算方法にあります。もしこの控除が認められないと、税金が二重に課されることになり、買い手企業の税負担が跳ね上がってしまいます。インボイス制度下では、税務署から認定を受けた「適格請求書発行事業者」が発行した請求書や領収書でなければ、この仕入税額控除が原則として適用できません。
つまり、売り手側がインボイスを発行できないと、買い手である取引先は「仕入れにかかった消費税を自腹で余分に納める」形になります。この構造こそが、免税事業者と取引先企業との間で生じるトラブルの火種となっています。
登録しないとどうなる?個人事業主やフリーランスが直面する「廃業危機」の真相
制度開始当初、SNSなどを中心に「フリーランスが軒並み廃業に追い込まれる」という悲痛な声が広がりました。その不安の根底にあったのは、免税事業者が登録しないとどうなるのかという現実的な恐怖です。年間売上高が1,000万円以下の免税事業者は、これまで消費税の納税義務を免除されていましたが、適格請求書発行事業者になるためには課税事業者への転換が避けられません。
現場で実際に起こったのは、取引先からの「登録のお願い」という名の実質的な要請でした。登録を見送った免税事業者に対しては、「仕入税額控除が使えない分の値引き(実質的な報酬減額)」や「課税事業者への発注切り替え」といったシビアな選択が突きつけられたケースが目立ちます。特に、替えの利く下請け構造に置かれたライター、デザイナー、プログラマー、一人親方の建設技能者など、個人事業主やフリーランスへの影響は極めて大きな打撃となりました。
一方で、すべての免税事業者が廃業の憂き目に遭ったわけではありません。エンドユーザー向けに料理を提供する飲食店や、一般個人を相手にするサロン、整体院など、買い手が仕入税額控除を必要としないBtoCビジネスの事業者は、登録せず免税のまま営業を継続しても直接的な売上減少にはつながっていません。「誰を相手に商売をしているか」によって、その明暗はくっきりと分かれました。
【2026年最新ニュース】2割特例の期限到来と経過措置のステップダウン
2026年現在、すべての小規模事業者が警戒しているのが、導入時に設けられた激変緩和措置の期限切れです。インボイス制度に伴う税負担の急増を抑えるため、免税事業者から課税事業者になった事業者を対象に、納付税額を売上税額の2割に抑えるインボイス経過措置の2割特例が設けられていました。この特例が適用されるのは、2023年10月1日から2026年9月30日を含む課税期間までとなっています。
2026年10月以降、この特例が順次切れる事業者は、通常の「本則課税」か「簡易課税」のいずれかを選択しなければならず、実質的な増税に直面します。さらに、免税事業者から仕入れを行う企業に対する経過措置も、同時に大きな節目を迎えます。
制度開始からの3年間は、免税事業者からの仕入れであっても80%の控除が認められていましたが、2026年10月1日からは控除割合が「50%」へと急減します。買い手企業の持ち出し負担が大幅に増えるため、これまで免税事業者との取引を据え置いてきた大手・中堅企業が、契約条件の見直しや発注停止に踏み切る可能性が極めて高まっています。2026年後半は、取引継続のための再交渉が各地で巻き起こる正念場となります。
実務の現場はどう変わったか?領収書の書き方要件と番号公表サイトの活用法
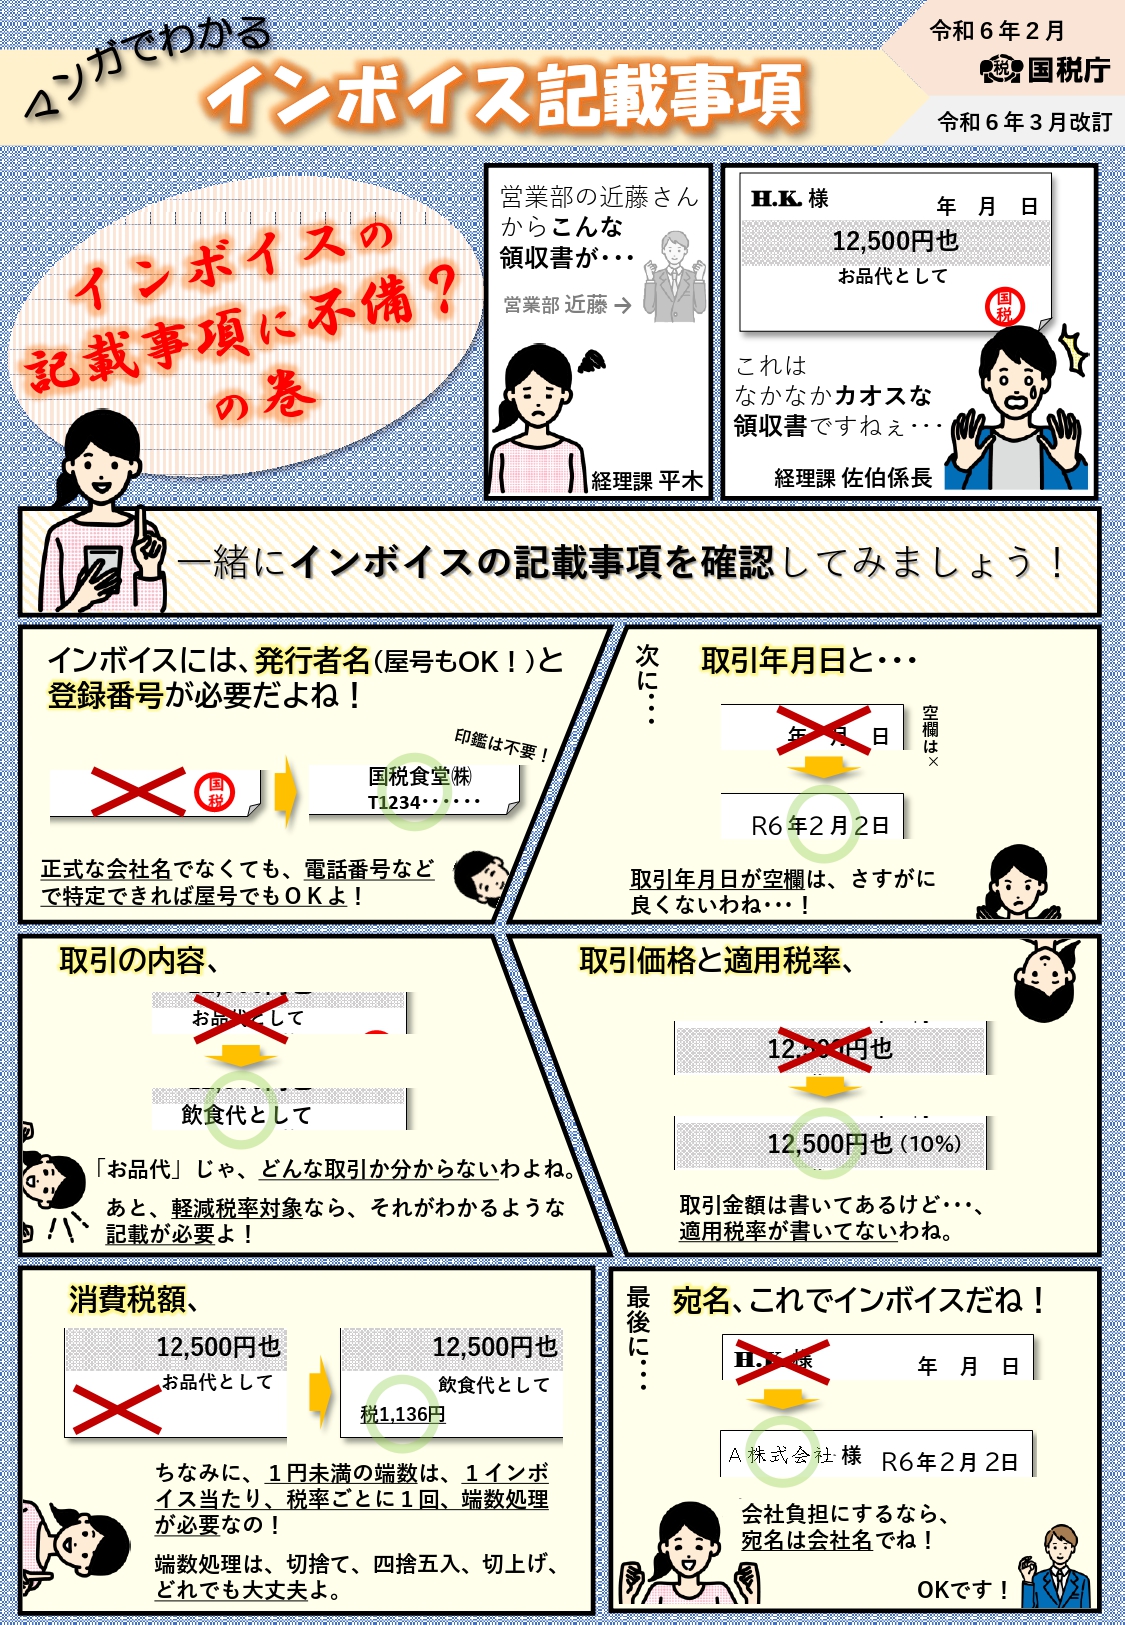
日々の経理実務においても、インボイスへの対応は不可欠です。従来の請求書や領収書とは異なり、適格請求書として認められるためには厳密な記載事項が義務付けられています。実務で求められるインボイス領収書の書き方要件は、主に以下の項目です。
- 適格請求書発行事業者の氏名または名称、および登録番号(「T+数字13桁」)
- 取引年月日
- 取引内容(軽減税率の対象品目である旨の明記)
- 税率ごとに合計した対価の額(税抜きまたは税込み)および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称(※小売業や飲食店などが発行する「適格簡易請求書」では省略可能)
経理担当者が受け取った請求書が正規のインボイスかどうかを確認する際には、国税庁インボイス制度適格請求書発行事業者公表サイトが利用されています。サイト上で13桁の登録番号を入力すれば、事業者の屋号や登録の有効性が即座に照会可能です。架空の番号を記載するなどの不正を防ぐ仕組みが確立された一方、小規模事業者にとっては領収書の再発行や差し戻しといった事務負担の増加が常態化しています。
本則課税・簡易課税・2割特例はどう違う?知っておくべき税額計算の比較
事業者がインボイス登録を行うにあたって、避けて通れないのが課税方式の選択です。2割特例が終了する今、改めて簡易課税制度との比較や違いを把握しておくことが資金繰りを守る防波堤となります。
それぞれの計算手法と特徴を比較したのが以下の整理です。
- 本則課税(原則課税):「預かった消費税」から「実際に支払った経費の消費税」を実額で差し引いて納税する。仕入れや大規模な設備投資が多い業種に適しているが、すべての領収書をインボイスとして適格管理する必要があり、帳簿付けの負担が最も重い。
- 簡易課税制度:売上高が5,000万円以下の事業者が選択可能。業種ごとに国が定めた「みなし仕入率」(第1種卸売業90%〜第5種サービス業50%など)を売上税額に掛けて税額を算出する。支払った経費のインボイス保存が不要になるため、事務負担が圧倒的に軽い。
- 2割特例(2026年秋で終了):業種に関係なく、売上税額の20%のみを納税すればよかった時限措置。手続きが極めて平易で税負担も最小限だったが、終了後は本則課税か簡易課税への移行が必須。
サービス業やライターなど経費割合が少ない事業者の場合、本則課税を選ぶと支払った消費税がほとんど控除できず、売上の大半の消費税をそのまま納税することになります。特例終了後の受け皿としては、経費のインボイス管理が免除される簡易課税が現実的な第一候補となるケースが大半です。
なぜこれほど激しい反対運動が起きたのか?当事者たちの声と制度の盲点
インボイス制度が施行される前夜、霞が関や国会周辺ではクリエイターや声優、アニメーター、弁護士らによる異例の大規模デモが行われました。署名運動には50万筆を超える賛同が集まり、文化芸術の存続を訴える声が社会的な関心を集めたのは記憶に新しいところです。このインボイス制度反対運動の真相には、現場の産業構造と制度設計の深刻なズレがありました。
アニメ業界や芸能界、一人親方の建設業界などは、極めて細かな業務委託のピラミッドで成り立っています。売上が生活維持ギリギリのクリエイターに対して「消費税分の自己負担」または「取引価格の引き下げ」を迫ることは、次世代の才能を育成する土壌を破壊しかねないという切実な危機感がありました。また、本名ではなくペンネームや芸名で活動している個人が登録することで、公表サイト経由で本名が露出してしまうプライバシー上の懸念も反対運動を後押ししました。
反対派が指摘し続けたインボイス制度のデメリットの根源は、単なる「増税」にとどまらず、事業者間の力関係を背景とした一方的な買いたたきを助長しやすい点、そして社会全体に莫大な請求書チェックの非生産的コストを課した点にありました。制度が定着した現在でも、取引先との力関係による価格転嫁の難しさは燻り続けています。
【インボイスとは】に関するよくある質問(FAQ)
Q1:インボイスに登録していないことを理由に取引を打ち切られた場合、法的に問題はないのですか?
A1:一方的な取引停止や価格の引き下げは、独占禁止法上の「優越的地位の乱用」や下請法に抵触する恐れがあります。発注側が協議の場を設けず、免税事業者であることを理由に一方的に報酬を減額したり契約を打ち切ったりすることは公正取引委員会からも厳しく注意喚起がなされています。不当な扱いを受けた場合は、公正取引委員会や中小企業庁の相談窓口への申告が推奨されます。
Q2:個人名義の領収書やレシートでもインボイスとして使えるものはありますか?
A2:小売業、飲食店、タクシー、写真業、駐車場など、不特定多数の顧客と取引する業種では、書類の交付を受ける側の氏名や名称を省略した「適格簡易請求書(簡易インボイス)」の発行が認められています。スーパーのレジレシートなどであっても、登録番号、取引日時、税率ごとの対価と税額が印字されていれば、経費精算時の仕入税額控除の証明書として正式に使用可能です。
Q3:2026年秋の2割特例終了後、個人事業主は本則課税と簡易課税のどちらを選ぶべきですか?
A3:仕入れや高額な設備投資が少ない業種(フリーランスの文筆業、コンサルタント、IT系受託など)であれば、事務負担の大幅な軽減とみなし仕入率の適用を受けられる「簡易課税」が有利になる傾向があります。一方、商品を仕入れて販売する物販業などで実際の経費率が高い場合は「本則課税」の方が税負担を抑えられることがあります。事前の試算をもとに、管轄の税務署へ事前に「簡易課税制度選択届出書」を提出するかどうか判断してください。
まとめ:制度成熟期の2026年を乗り切るための現実的な選択
インボイス制度は、初期の混乱を乗り越えて実務の常識となったものの、2026年秋の特例終了によって第2の波を迎えています。これまで緩和措置の傘に守られていた事業者ほど、次の確定申告期に「想定外の手取りの減少」に直面するリスクを抱えています。
これから求められるのは、感情的な反発にとどまらず、自らの事業構造を冷徹に見極める視点です。主要な取引先が仕入税額控除を必要とする法人なのか、それとも直接の一般消費者なのか。そして課税事業者として消費税を納めながら利益を確保するために、自らのスキルや商品価値を高めて正当な価格交渉を行えるかどうかが問われています。
税制の移行スケジュールを正確に把握し、早期に税理士や青色申告会への相談、会計ソフトのアップデートを進めること。制度の激変期を乗り切るための最善の防御策は、手元の数字を正確に把握し、先手を打って対策を講じる現実的な姿勢にほかなりません。 (出典: イン ボイス と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。