アフラックのがん保険は本当に必要?2026最新評判といらない噂の真相
日本国内で圧倒的な知名度と契約件数を誇るアフラック生命保険のがん保険。医療保険やがん保険を検討する際、真っ先に名前が挙がる筆頭格ですが、SNSやWeb上では「アフラックのがん保険はいらない」「保障が時代遅れになっている」といった辛口な意見も少なくありません。
2026年現在、がん治療の現場は「長期入院」から「通院・短期入院での集中的な抗がん剤・放射線治療」へと完全にシフトしています。医療技術の進歩に伴い、本当に必要な保障内容も激変しました。主力商品「生きるためのがん保険Days1 ALL-in」を中心に、加入者のリアルな評判、保険料のコストパフォーマンス、他社商品との徹底比較から見えてきたメリット・デメリットの真実を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「いらない」と言われる主な要因は、過去の古い契約(入院給付金メイン)の陳腐化や、ネット系保険と比較した際の保険料の割高感にある。
- 要点2:現行の「Days1 ALL-in」は診断一時金や通院保障が手厚く、治療費実費や外見ケアまでカバーする充実度を誇るが、特約の付けすぎによる保険料高騰には注意が必要。
- 要点3:昔のアフラックがん保険(旧「21世紀がん保険」等)に加入し続けている人は、現在の通院治療主体の医療に対応できていないリスクが高く、今すぐの見直しが推奨される。
【2026年最新】「アフラックのがん保険はいらない」と囁かれる決定的な理由とデメリット
アフラックのがん保険を検索すると、候補に「いらない」「後悔」といったネガティブな文言が並ぶことがあります。なぜこれほどの実績を持つリーディングカンパニーの保険に不要論がつきまとうのでしょうか。調査取材を通じて判明した主な理由は次の3点です。
第一に、「公的医療保険(高額療養費制度)でカバーできる」という認識の広がりです。日本は国民皆保険制度が整っており、自己負担額には一定の上限が設けられています。「月々の支払いが数万円程度で済むなら、手持ちの貯蓄で十分対応できるため、月々の保険料を払い続けるのは損だ」と考える堅実層が増えています。
第二に、ネット専業保険会社との保険料格差です。アフラックは全国の代理店網や手厚いサポート体制を維持している分、人件費や店舗維持費を極限まで削ったダイレクト系(ネット専用)のがん保険に比べると、どうしても保険料が割高に感じられる傾向があります。
第三に、保障の重複による過剰負担です。すでに加入している総合医療保険に入院一時金や手術保障がついている場合、さらにアフラックのがん保険へ手厚く加入すると保障がダブり、毎月の固定費を圧迫してしまうケースが多発しています。目的を絞り込まずに加入すると「不要だった」という結論に至りやすいのが実情です。
主力商品「生きるためのがん保険Days1 ALL-in」の実力|診断一時金と通院保障の進化
アフラックの現行フラッグシップ商品である「生きるためのがん保険Days1 ALL-in」は、従来の入院重視型から完全に脱却し、現在の通院治療・長期治療に最適化された設計になっています。
特筆すべきは、診断一時金の受け取りやすさと通院保障の幅広さです。がんと診断確定された段階でまとまった一時金(50万円〜200万円など設定可能)が支払われ、治療開始直後の初期費用や収入減に素早く備えることができます。上皮内新生物(初期のがん)でも同額の一時金が支払われるプランを選択できる点は、他社と比べても大きな強みです。
さらに、抗がん剤治療や放射線治療、ホルモン剤治療などの通院治療を通算無制限で保障する特約に加え、治療に伴う脱毛に対応するウィッグ購入費用などの「外見ケア」、さらには先進医療にかかる技術料実費のサポートまで網羅されています。治療と仕事を両立させる現代のライフスタイルに対し、必要なパーツを1つのパッケージに凝縮した完成度の高さは業界内でも高く評価されています。
アフラックがん保険の評判・口コミの真相|現場のリアルな声と給付金請求の実態
実際に加入しているユーザーの評判や口コミを分析すると、高評価と低評価で明確な二極化が見られます。
良い口コミで最も多いのは、「給付金請求のスムーズさ」と「相談窓口の安心感」です。アフラックは専用アプリやWebサイトからの給付金請求システムが洗練されており、「診断書の撮影データをアップロードしてから数日以内に指定口座へ給付金が振り込まれた」という迅速な対応を評価する声が目立ちます。また、全国にある「よくわかる!ほけん案内」の実店舗で対面相談ができる点も、シニア層やデジタル操作に不安がある層から絶大な支持を得ています。
一方で、マイナスの口コミとして挙げられるのは、「過去の古い特約が役に立たなかった」「特約を盛り込みすぎて月々の支払いが重い」という点です。「20年前に加入した保険のままにしていたら、通院治療が対象外でほとんど給付金が出なかった」という不満は、商品そのものの不備というより、後述する「保障の見直し不足」から生じるミスマッチと言えます。
【年代別】保険料シミュレーションと他社比較|ネット専用がん保険とどちらがお得か?
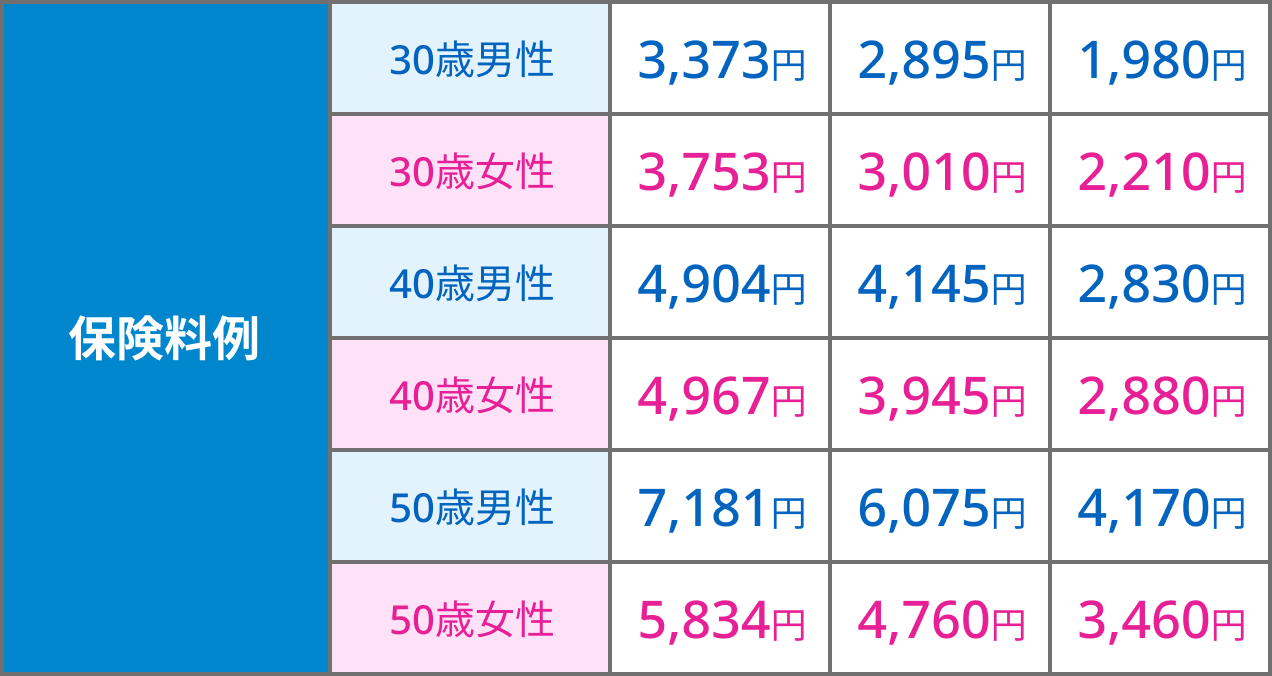
アフラックの保険料水準を具体的に把握するため、標準的なプラン(診断一時金100万円、治療給付金月額10万円、終身払)をベースにした試算と、チューリッヒ生命やFWD生命などのネット系他社とのポジショニング比較を行いました。
【アフラック「Days1 ALL-in」概算保険料(月額・終身払例)】
・30歳男性:約2,800円 / 30歳女性:約2,600円
・40歳男性:約4,200円 / 40歳女性:約3,700円
・50歳男性:約7,100円 / 50歳女性:約5,400円
純粋な保険料の安さだけで比較した場合、ネット専用保険(例えばFWDがんベスト・ゴールドやチューリッヒ生命の終身ガン治療保険プレミアム等)の方が、月額数百円から1,000円程度安くなるケースがあります。保険料の安さとシンプルな保障を最優先するなら、ネット専業保険に軍配が上がります。
しかし、アフラックは「付帯サービスの手厚さ(がん専門のセカンドオピニオンサービスや24時間健康相談)」や「全国の店舗サポート」が含まれている点が差別化要因です。「万が一のとき、ネット手続きだけでなく対面で担当者に書類作成をフォローしてほしい」という安心感を重視する人にとっては、価格差に見合う価値があると言えます。
昔加入した契約は危険?アフラックがん保険の見直しタイミングと判断基準
アフラックのがん保険で最も注意すべきなのは、「加入したまま何年も放置している古い契約」です。特に2000年代前半以前に契約した「スーパーがん保険」や「21世紀がん保険」などは、当時の医療事情に合わせて「20日以上の長期入院」を前提に設計されています。
厚生労働省の患者調査でも明らかな通り、現代のがん治療における平均在院日数は大幅に短縮され、入院は数日〜1週間程度で、残りは外来通院で抗がん剤治療を続けるケースが主流です。古い保険のままでは、「高額な抗がん剤治療を通院で数ヶ月続けているのに、入院日数が足りず給付金が全く受け取れない」という事態に陥りかねません。
見直しのタイミングとしては、「ライフステージの変化(結婚・出産・住宅購入)」や「契約から5〜10年が経過したタイミング」がベストです。アフラックでは、過去の契約を活かしながら最新の保障へ移行できる「条件付解約」や特約中途付加の制度も用意されているため、完全解約する前に現在の契約内容証券を手元に置いてプロに診断してもらうのが賢明です。
【アフラック が ん 保険】に関するよくある質問(FAQ)
Q1:アフラックのがん保険は、がんと診断されたらすぐに一時金がもらえますか?
A1:はい。「医師によるがんと診断確定」された段階で診断一時金が支払われます。ただし、一般的ながん保険と同様に、契約成立から90日間の免責期間(待ち期間)が設定されており、この期間中にがんと診断された場合は保障の対象外となり契約も無効となるため、健康なうちに早めの加入が必要です。
Q2:貯金が数百万円あれば、がん保険に入る必要はありませんか?
A2:高額療養費制度があるため、保険診療の範囲内であれば貯金でカバーできる可能性は高いです。しかし、健康保険適用外となる「自由診療(国内未承認の最新抗がん剤など)」や、仕事を休職・退職することによる「収入減少」まで考慮すると、診断一時金で一括して100万〜200万円の現金を確保できるがん保険の存在価値は依然として大きいです。
Q3:アフラックのがん保険の給付金請求は、スマホだけで完結しますか?
A3:対象となる給付金の種類や金額によりますが、一般的な診断一時金や入院・通院給付金であれば、専用アプリ「アフラック よりそうナビ」やWebのマイページから領収書・診断書等の画像をアップロードすることで、郵送なしのオンライン完結手続きが可能です。
まとめ:後悔しないがん保険選びのために押さえるべき最終判断ライン
アフラックのがん保険は、決して「時代遅れでいらない保険」ではありません。現行の「Days1 ALL-in」は、近年の通院・短期入院治療や生活ケアのニーズを的確に捉えた非常に完成度の高い商品です。
重要なのは、「ブランド名だけで安心せず、自分が求める保障と保険料のバランスが合っているか」を見極めることです。安さ最優先でネット手続きに抵抗がないならネット系保険、手厚い対面サポートや知名度による安心感を求めるならアフラックが最適な選択肢となります。まずは手元の保険証券を取り出し、現在の治療実態に即した保障内容になっているかを点検することから始めてみてください。 (出典: アフラック が ん 保険(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。