【2026年最新】消費税の計算方法まとめ!税込税抜と端数処理の鉄則
日々の買い物でのレシート確認から事業者の請求書作成まで、生活とビジネスのあらゆる場面で関わるのが消費税の計算です。現在、日常生活では標準税率と軽減税率が混在し、「電卓をどう叩けば正確な税抜・税込価格が出るのか」「端数が出たときは四捨五入なのか切り捨てなのか」と戸惑う声が少なくありません。
特に事業者にとっては、インボイス制度の定着に伴い、消費税計算のミスが取引先とのトラブルや税務申告の修正に直結するシビアな環境が続いています。本稿では、一般の消費者から個人事業主・経理担当者まで役立つ消費税の基本計算式や、実務で絶対に押さえておくべき端数処理・申告計算のルールを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:税込価格・税抜価格の計算は、10%なら「×1.10」「÷1.10」、8%なら「×1.08」「÷1.08」が基本となる。
- 要点2:1円未満の端数処理は事業者が任意で選択できる一方、インボイス上では「税率ごとに1回のみ」の端数計算が必須義務。
- 要点3:事業者の確定申告では「割戻し計算」と「積上げ計算」の選択や、簡易課税のみなし仕入率の適用が納付額に大きく影響する。
基本の「消費税計算式」を押さえる|税込価格計算と税抜価格計算の早見表
消費税計算の基本は、乗算(掛け算)と除算(割り算)の使い分けです。直感的に理解できるよう、まずは対象税率ごとの計算式を整理します。
標準税率10パーセントが適用される商品・サービスの場合、税込価格計算は「税抜価格 × 1.10」で行います。例えば税抜10,000円の商品であれば、10,000 × 1.10 = 11,000円です。逆に、税込価格から元の本体価格を割り出す税抜価格計算は「税込価格 ÷ 1.10」となり、税込11,000円の商品は 11,000 ÷ 1.10 = 10,000円と算出できます。消費税額のみを直接算出したい場合は「税抜価格 × 0.10」で計算可能です。
一方、飲食料品や定期購読の新聞に適用される軽減税率8パーセントの場合、税込価格は「税抜価格 × 1.08」、税抜価格は「税込価格 ÷ 1.08」となります。例えば税抜2,500円の食品であれば、2,500 × 1.08 = 2,700円です。消費税額そのものを求める際は「税抜価格 × 0.08」を用います。
日常生活でよくある「税込表示から消費税相当額だけをパッと知りたい」というケースでは、標準税率10%なら「税込価格 ÷ 11」、軽減税率8%なら「税込価格 ÷ 108 × 8(または税込価格 ÷ 13.5)」で簡易的に導き出せます。この基礎となる消費税計算式を頭に入れておくだけで、日々の支出把握が格段にスムーズになります。
【標準税率10%・軽減税率8%】判定基準と混在時の正しい計算手順
計算式を把握した後に直面するのが、「どの取引にどちらの税率が適用されるか」という線引きです。飲食料品であっても、外食や酒類、医薬品・医薬部外品は標準税率10%の対象であり、テイクアウトや宅配、一般的な飲食料品のみが軽減税率8%に該当します。
コンビニやファストフード店で同じ商品を購入しても、イートインスペースを利用する意思を示せば10%、持ち帰りなら8%と税率が変動します。また、食品とグッズがセットになった「一体商品」の場合、税抜価格が10,000円以下かつ食品の価額割合が3分の2以上であれば全体に8%が適用されるという例外規定も実務上見逃せません。
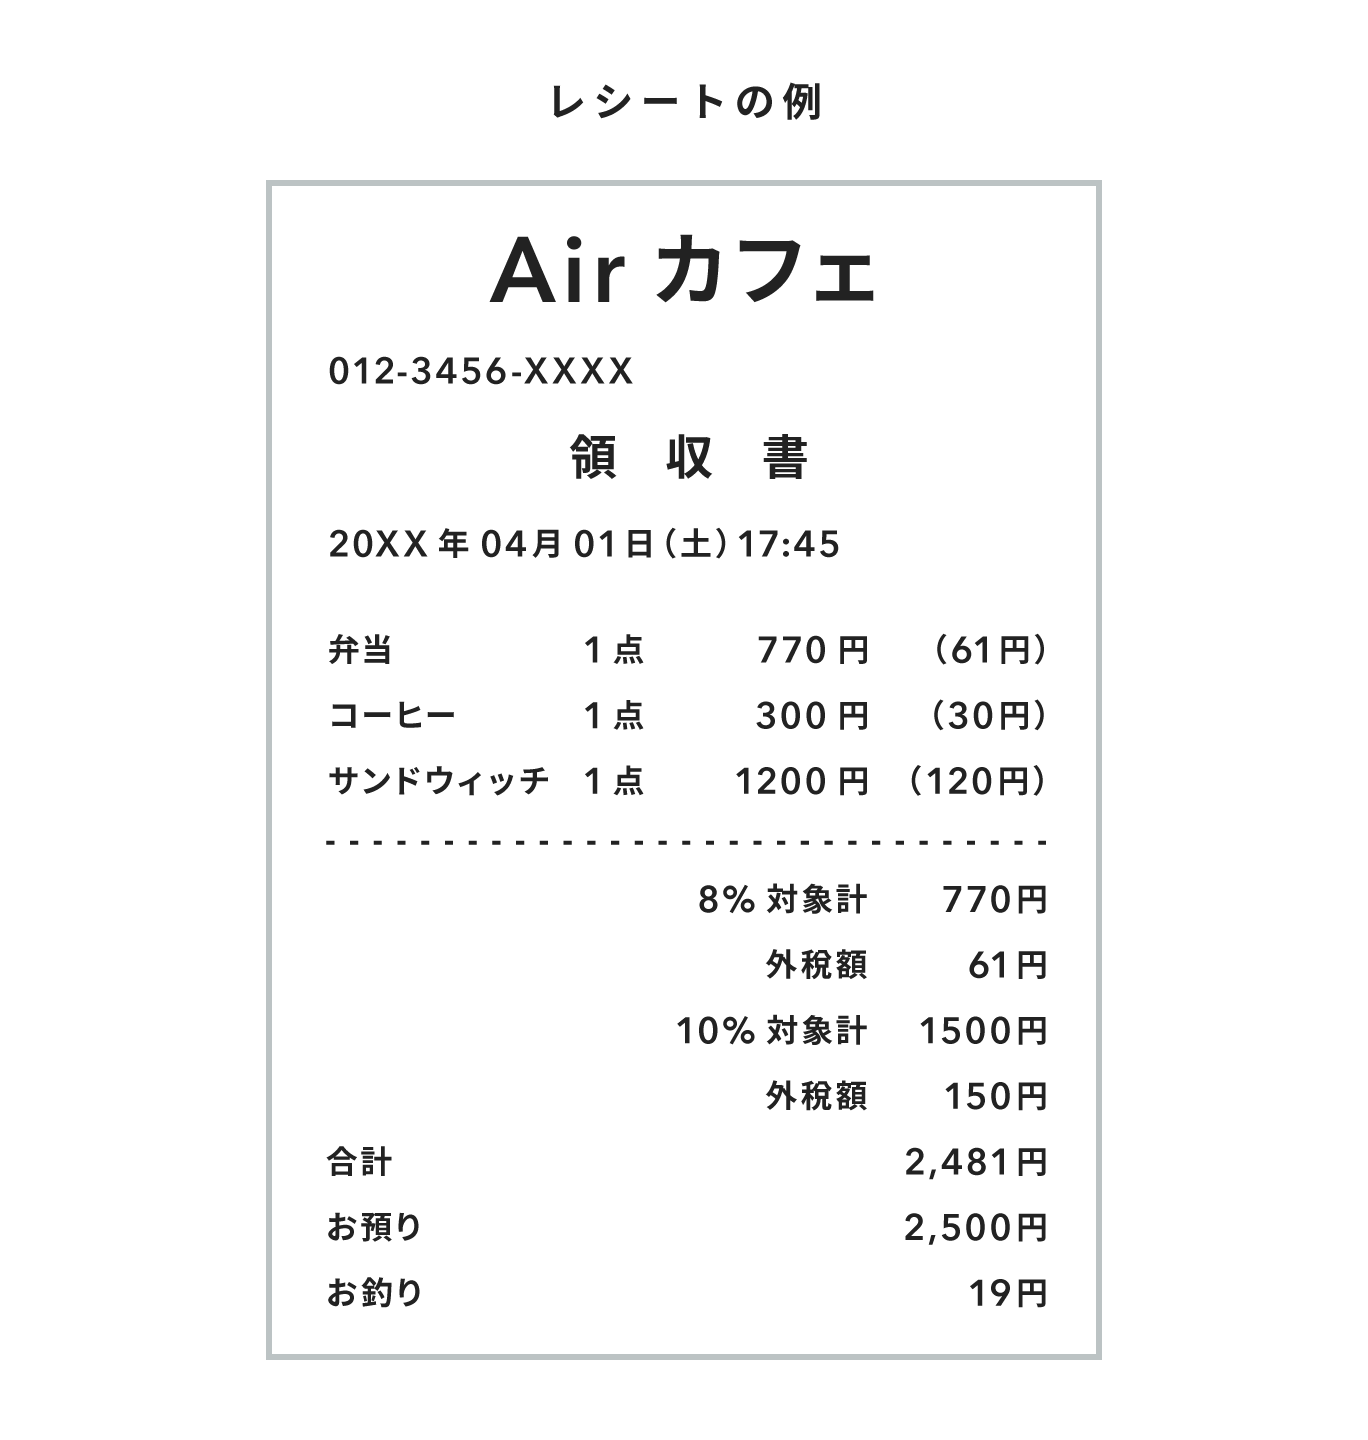
レシートや請求書に2つの税率が混在している場合、すべての商品を合算してから税率を掛けることはできません。必ず「10%対象商品の合計」と「8%対象商品の合計」を個別にグループ分けし、それぞれの小計に対して適切な税率を掛けて消費税額を算出するのが鉄則です。
現場が最も悩む「端数処理」の盲点|切り捨て・四捨五入のルールと実務
消費税計算を行う際、頻繁に発生するのが「1円未満の端数」です。本体価格に消費税率を掛けた結果、小数点以下の小数が生じた場合、どのように処理すべきなのでしょうか。
結論から言うと、国税庁消費税計算ルールにおいて、売買取引における端数処理の方法(切り捨て、四捨五入、切り上げ)について法律上の厳密な一律強制はありません。事業者が自社の経理方針に基づいて任意に決定できます。
ただし、商慣習上は端数処理切り捨てを採用する事業者が全体の約7〜8割を占めており、次いで消費税端数四捨五入が多く見られます。切り上げを採用する企業はごく稀です。大切なのは、取引先との契約書や請求書の記載条件で事前にルールを統一しておくことです。自社が四捨五入、相手方が切り捨てで処理していると、毎月の請求金額に1円単位のズレが生じ、売掛金・買掛金の照合作業で大きな手戻りが発生する原因になります。
【インボイス制度下の注意点】商品ごとの端数計算がNGな理由とは?
事業者の実務において最も厳格な注意が求められるのが、適格請求書(インボイス)発行時における端数計算の取り扱いです。従来の区分記載請求書等保存方式の感覚で請求書を作ると、税法違反や取引先からの再発行要請に繋がるリスクがあります。
インボイス制度における最大の変更点は、インボイス制度端数計算の厳格化です。国税庁の明確な指針により、インボイスに記載する消費税額の計算において「1つのインボイスにつき、税率ごとに1回のみ端数処理を行う」ことが義務付けられています。
誤りやすい具体例として、「納品書や請求書の明細行(商品1点ごと)に消費税額を算出して端数を切り捨て、その税額を最後に合計する」という方法があります。この処理方法はインボイス制度下では認められていません。行ごとに端数処理を繰り返すと、切り捨てられた端数が累積し、本来国に納めるべき税額から数円単位の狂いが生じるためです。
正しい手順は、まずインボイス内の「10%対象商品の本体価格合計」を出し、そこに0.10を掛けて生じた端数を1回だけ端数処理します。8%対象商品についても同様に、本体合計に0.08を掛けて1回のみ端数処理を行います。クラウド会計ソフトやPOSレジを導入している場合でも、システムの端数計算ロジックがこの新基準に対応しているか、改めて設定を確認することが欠かせません。
納付税額を割り出す「割戻し計算方法」と「積上げ計算方法」の違い
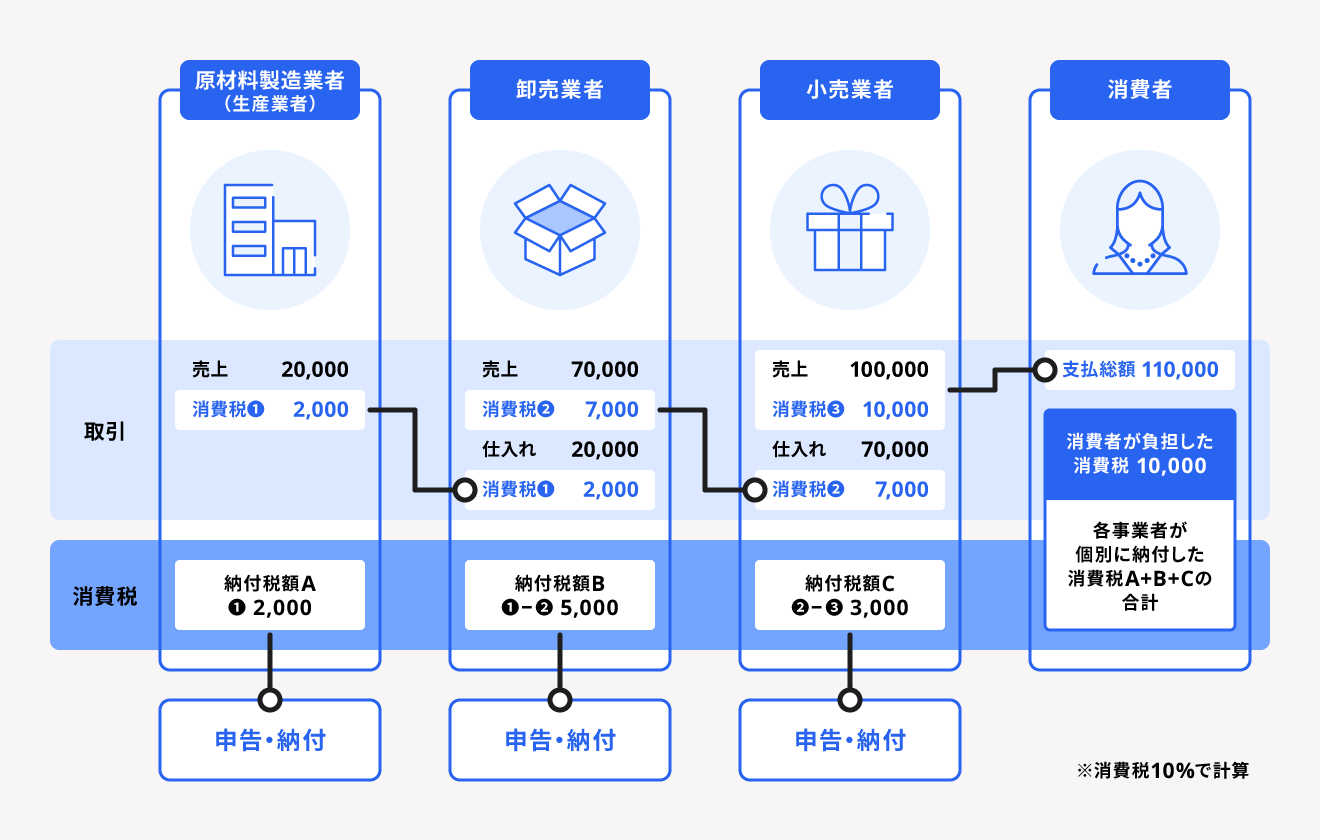
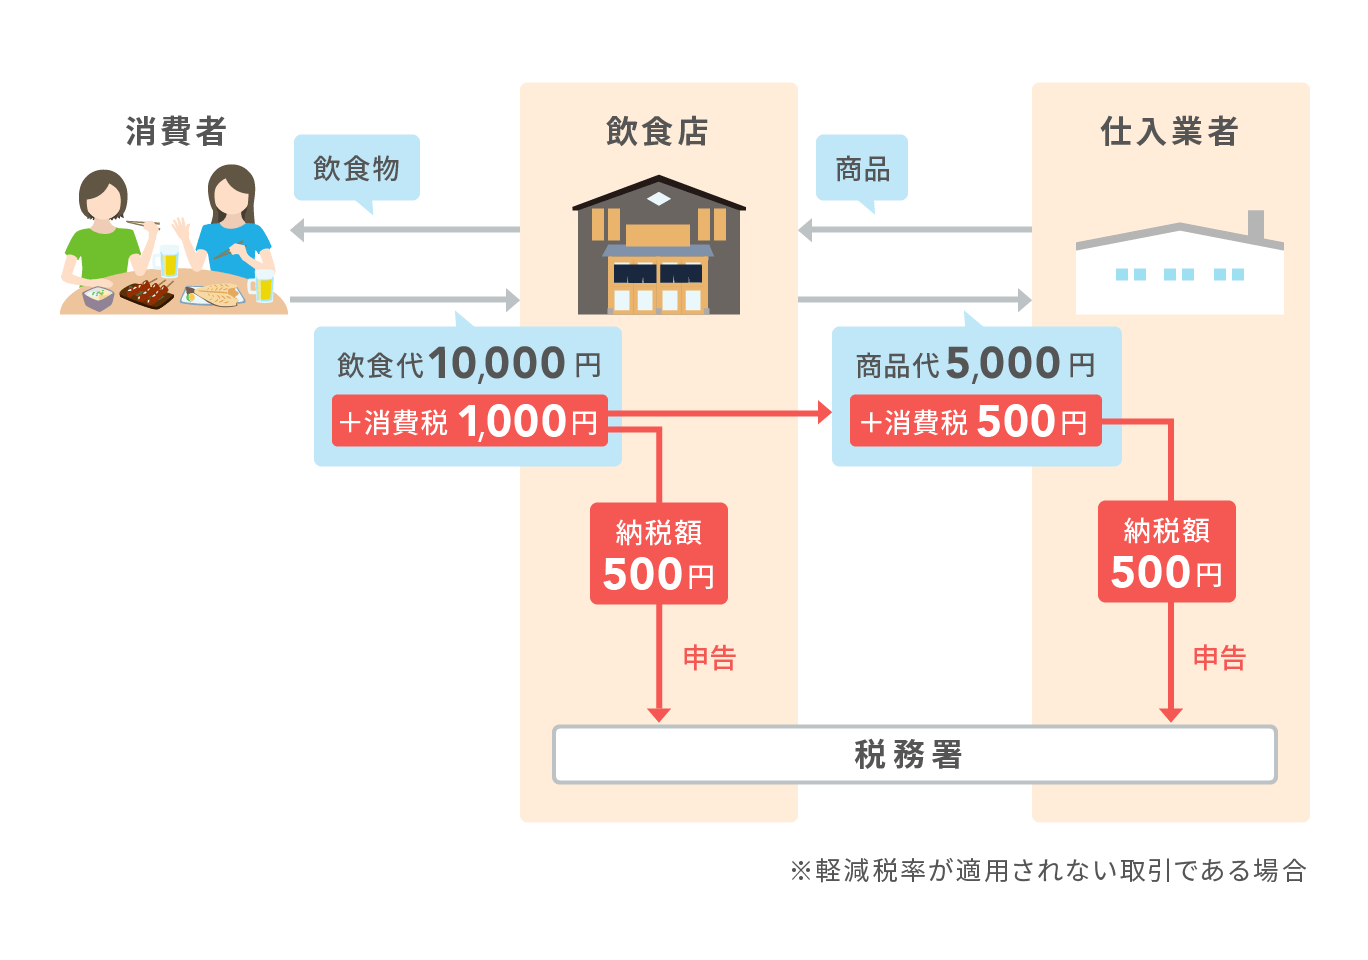
事業者が期末の消費税確定申告で国に納める税額を計算する際には、売上税額から仕入税額を差し引く「仕入税額控除」を行います。この申告計算には、大きく分けて2つのアプローチが存在します。
1つ目が割戻し計算方法です。課税期間中の税込総売上高を税率ごとにまとめ、その合計額に「110分の10」または「108分の8」を掛けて売上消費税額を算出します。年間取引を一括して効率よく処理できるため、従来から多くの企業で採用されてきた標準的な手法です。
2つ目が積上げ計算方法です。取引の都度発行したインボイスの控えに記載された消費税額を、文字通り1枚ずつ積み上げて合計税額を算出します。
注意すべきは、売上税額と仕入税額で選択できる組み合わせのルールです。原則として、売上税額の計算に「割戻し計算」を選択した事業者は、仕入税額の計算において「割戻し計算」と「積上げ計算」のいずれも選択可能です。しかし、売上税額に「積上げ計算」を選択した場合は、仕入税額の計算も必ず「積上げ計算」を行わなければならないという縛りがあります。取引規模や経理フローの効率性、端数影響の損得を考慮して自社に最適な組み合わせを税理士と検討することが求められます。
中小・フリーランス必見の「簡易課税制度」と「みなし仕入率」
課税売上高が5,000万円以下の中小企業や個人事業主には、日々の複雑な仕入税額計算を劇的に簡素化できる「簡易課税制度」の適用が認められています。事前に届出書を提出することで、実際の仕入にかかった消費税を逐一計算する必要がなくなります。
簡易課税では、売上にかかる消費税額に、事業区分ごとに国が定めた簡易課税みなし仕入率を乗じて仕入控除税額を「みなして」計算します。事業区分と適用率は次の6つに分類されています。
- 第1種事業(卸売業):みなし仕入率 90%
- 第2種事業(小売業・農業水産業の飲食料品譲渡など):みなし仕入率 80%
- 第3種事業(製造業・建設業・電気ガス水道業など):みなし仕入率 70%
- 第4種事業(飲食店業・その他の事業):みなし仕入率 60%
- 第5種事業(サービス業・金融保険業・運輸通信業など):みなし仕入率 50%
- 第6種事業(不動産業):みなし仕入率 40%
実際の仕入れや経費が少ないビジネスモデル(仕入原価がほとんどかからないITフリーランスやコンサルティング業など)の場合、本則課税よりも簡易課税を選んだ方が納付税額を大幅に抑えられるケースがあります。一方で、多額の設備投資を予定している年度は本則課税の方が有利になることもあるため、事業フェーズに合わせた試算が不可欠です。
【消費税の計算方法】に関するよくある質問(FAQ)
Q1:1円未満の端数は切り捨てと四捨五入のどちらが一般的ですか?
A1:商慣習としては「切り捨て」を採用している企業が圧倒的に多数派です。ただし法律上は四捨五入や切り上げでも問題ありません。重要なのは、取引先との間で端数処理基準を統一し、トラブルを未然に防ぐことです。
Q2:インボイスの請求書で、品目ごとに消費税額を切り捨てて合計するのはダメですか?
A2:認められません。インボイスの制度規則上、「1つの請求書につき、税率(10%・8%)ごとに区分した合計金額に対して1回のみ端数処理を行う」と定められています。品目ごとに端数処理を行うと税額の不整合が生じるため無効となります。
Q3:税込価格から消費税相当額だけを素早く計算するコツはありますか?
A3:標準税率10%の場合は「税込金額 ÷ 11」を電卓で計算すると、即座に消費税額を算出できます(例:11,000 ÷ 11 = 1,000円)。軽減税率8%の場合は「税込金額 ÷ 1.08 × 0.08」または「税込金額 ÷ 13.5」で求められます。
Q4:免税事業者から仕入れた取引の消費税計算はどうなりますか?
A4:インボイス未登録の免税事業者からの仕入れであっても、制度移行に伴う経過措置が用意されています。所定の帳簿記載を行うことで、一定割合(80%控除など)を仕入税額とみなして控除計算を行うことが可能です。申告実務では会計ソフトの経過措置設定を正しく適用してください。
まとめ:2026年の経理・実務をスマートに乗り切るために
消費税の計算は、一見すると単なるパーセンテージの掛け算・割り算に思えますが、軽減税率の判定、端数処理の取り決め、インボイス制度下での集計単位など、細部に多くの落とし穴が潜んでいます。
個人レベルでの買い物管理はもちろん、事業を運営する上では「税率ごとにまとめてから1回だけ端数処理を行う」という新原則の徹底が不可欠です。正しい計算式と法規ルールを正確にインプットし、日々の経理処理や確定申告を滞りなく進めましょう。 (出典: 消費 税 計算 方法(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。